世界500强CFO的财务管理笔记2 从价值守护到价值创造
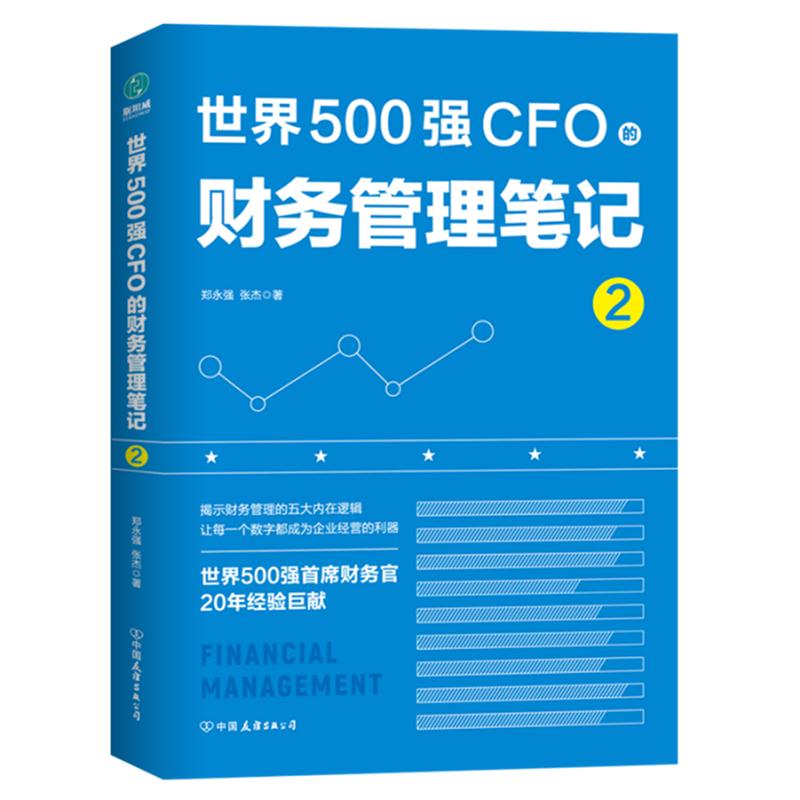
在上一本笔记中,我们探讨了财务管理的基础框架与核心逻辑。作为世界500强企业的CFO,我始终认为,财务管理的本质并非冰冷的数字堆砌,而是对企业战略的量化表达与资源的高效配置。今天,我想继续分享一些更深层次的思考——关于财务管理者如何从传统的“价值守护者”转型为“价值创造者”。
一、超越报表:财务管理的战略视角
许多财务人习惯于沉浸在会计科目与凭证的海洋中,却忽略了财务报表背后鲜活的商业逻辑。世界500强的CFO们有一个共识:三张报表(资产负债表、利润表、现金流量表)不是终点,而是起点。我们需要透过数字回答三个问题:钱从哪里来?钱花在了哪里?钱未来会去哪里?
以资产负债表为例,它不仅是静态的财务快照,更是一张企业战略资源配置图。资产端的结构反映了企业的经营模式——是重资产还是轻资产,是依赖应收账款还是现金交易;负债与权益端则揭示了企业的融资策略与风险偏好。当CFO能够用战略语言解读报表时,财务部门就从“数豆者”变成了“商业 partner”。
二、现金为王:打造穿越周期的流动性韧性
在不确定的时代,现金流比利润更重要。我曾经历过2008年金融危机和2020年疫情冲击,两次危机都印证了一个真理:利润是观点,现金是事实。一家盈利的企业可能因现金流断裂而猝死,而一家暂时亏损但现金流充沛的企业却可能熬过寒冬。
如何管理现金流?第一,建立13周滚动现金流预测,将未来一个季度的每一笔进出都纳入视野;第二,优化营运资本周期,通过供应链金融、动态折扣等方式缩短现金转换周期;第三,保持备用流动性额度,永远不要用尽所有的授信。CFO的关键角色之一是确保企业“永远不缺钱”——这不是保守,而是生存的底线。
三、成本管理:从削减开支到智能投入
传统成本管理往往等同于“砍预算”,但粗暴的成本削减可能伤及肌肉甚至骨骼。世界500强推崇的是“智能成本管理”——区分战略性成本与非战略性成本。对于核心竞争力相关的投入(如研发、品牌、人才),我们要敢于加码;对于低效冗余的开支(如冗余的差旅、重叠的系统),则要坚决优化。
具体工具上,我推荐作业成本法(ABC)与零基预算(ZBB)的结合。作业成本法帮助我们精准识别高耗低效的流程,零基预算则打破“基数+增长”的惯性思维。值得注意的是,成本管理不是财务部门的独角戏,而是全员参与的业务活动。CFO需要推动建立“成本文化”,让每个部门都像花自己的钱一样花公司的钱。
四、风险与内控:在钢丝上跳舞的安全网
企业越大,风险越像暗流。财务风险、市场风险、操作风险、合规风险……CFO是风险管理的第一责任人。但我们不能为了控制风险而扼杀机会。优秀的内控体系应该像航天器的操作系统:平时无声运行,异常时自动纠偏。
我主张“三线防御模型”的落地:第一线是业务部门自身的流程控制,第二线是财务与风险部门的监控,第三线是内部审计的独立评价。数字货币、跨境数据、ESG等新风险领域要求CFO具备更前沿的视野。风险管理不是加法,而是乘法——它决定了企业能走多远。
五、数字化:让财务成为业务的眼睛和大脑
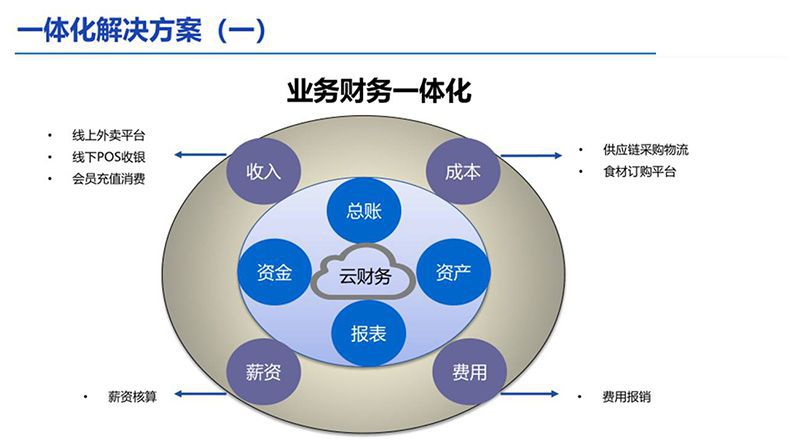
如果仍将财务数字化理解为“上系统、模块化”,那就太过时了。今天的财务管理是以数据为核心,通过自动化和智能化释放人力,让财务人员专注于分析与决策。机器人流程自动化(RPA)处理重复交易,人工智能预测应收款项,大数据分析实时监控毛利率异常——这些工具不是锦上添花,而是必然选择。
但数字化的陷阱是沉溺于技术本身。我曾见过公司花了数百万上BI系统,最后只用来炫酷地展示月度报表。真正的数字化起步于业务痛点,落脚于行动建议。比如:当系统发现某产品线客户退货率上升趋势异常,能否立刻警示销售与生产部门?这才是数字化的价值。
六、人才发展:财务团队的“反脆弱”结构
财务管理的竞争最终是人才的竞争。未来的CFO需要具备四项素养:扎实的会计功底、敏锐的商业洞察、前瞻的技术能力,以及不惧失败的变革精神。我们要主动招收非财务背景的分析师,他们有业务视角和数据科学技能。也要建立轮岗机制,让财务人员去销售前线感受温度,让业务人员来财务部门作战。
塑造团队时,鼓励建设性矛盾和开放式质疑。财务数据不怕争议,怕的是“皇帝的新装”。当我可以毫无阻力地说“不”,当团队可以无所顾虑地议事——财务管理才抵达了从容之境。
世界500强企业的财务管理永远在动,而不在照搬。管理没有恒公式,管钱却总有因果。我相信,坚守使命与核心指标的统一,将推动财务管理持续转化为驱动战略的动力引擎。这是一个值得我们抛除过去心灰之干扰后并肩奔跑的全智能转型战役。在这个充满复杂性科技的尖端竞赛加速迭代的趋势之中,财务管理那些最古老的朴拙问题可能赋予回归并超预期的涟漪影响;下一个里程碑已经裂解开来等待着我们共同再次出发的价值认知的博弈胜负点——始终指向更为进化型的企业决策参与与倍增的经济增值!
如若转载,请注明出处:http://www.qhsckj.com/product/43.html
更新时间:2026-10-20 20:14:44